


硬科技企业股权激励:宇树科技的人才绑定破局之道
2026-11-5
2025年春晚,宇树人形机器人第一次踏上春晚舞台。也是从这一年起,成立于2016年的宇树科技迎来发展拐点,一年时间估值就上涨了4倍。
这其中,政策东风与资本加持必然为企业的扩张提供了优渥的土壤,但掌握核心自研能力的人才队伍,或许才是这家硬科技企业持续推动技术迭代、构筑竞争壁垒的关键支撑。
而这背后,股权激励显然发挥着不可替代的重要作用。
那么,宇树科技是如何实施股权激励的?高科技企业实施股权激励又具有哪些特性呢?
Part 1:宇树科技的股权激励
宇树科技的股权激励大致可以分为两部分,前者主要激励公司核心员工,以极低行权价绑定初创及技术关键人才。后者则主要为企业上市前的普惠激励,意在邀请全公司员工共享宇树上市的资本盛宴。
01:股权激励
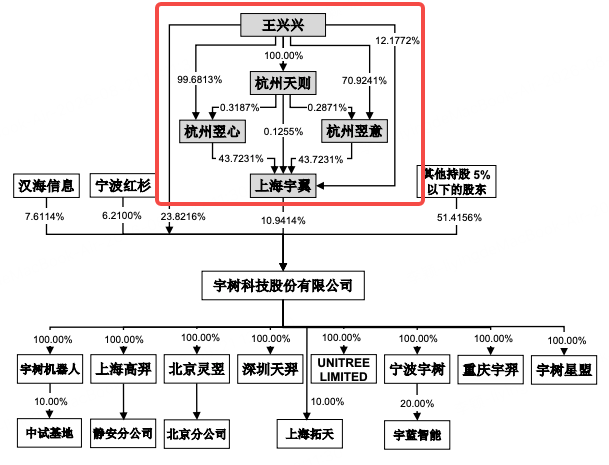
宇树科技成立于2016年,2017年就开始实施股权激励。根据公开信息,宇树本次激励主要以期权为主,行权价格1元/注册资本,共计激励了杨知雨等17名员工。第二次激励则从2024年开始,同样激励期权,共计激励6名员工。所有激励对象均通过员工持股平台上海宇翼间接持股宇树科技。
数据来源:宇树科技招股书
显然,第一次激励是针对公司初创员工的深度激励,1元/注册资本的行权价格将员工出资成本拉到最低。第二次则是在第一次激励的基础上进行的一次补充激励,主要以激励研发人员为主。截至上市前,公司一共激励23名员工,离职9人,剩余的14名员工中,12名都是技术研发人员,也充分验证了宇树科技作为机器人企业对技术研发的重视。
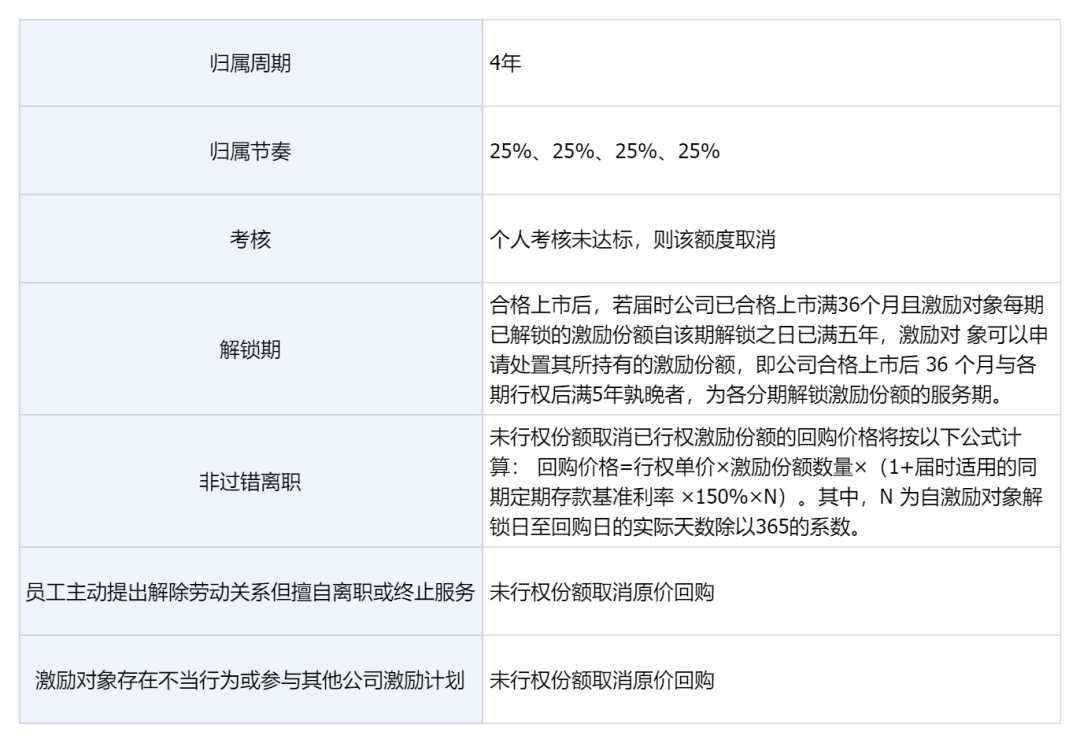
整体看,宇树的本批次激励,在规则上基本符合行业惯例,而且行权价格的设定极具诚意,充分凸显了企业激励核心成员的决心,哪怕会给企业造成巨额股份激励费用。在上市前,宇树一共计提了2次股份支付费用,分别为2022年的1872万及2025年的13.49亿。
信息来源:宇树科技招股书
值得关注的是,虽然宇树最初实施股权激励时是授予期权,但是在上市前,选择了将期权的授予与行权形式由一次授予、分期行权的方式调整为一次授予行权、分期解除限制的限制性股权方式。这其实也是一种企业在上市前,处理未全部行权期权的普遍方式。
就当前的监管政策而言,中国证监会在审核拟上市企业的股权架构时,仍然十分关注公司股权的权属是否清晰。而期权本身作为一个承诺,并不如限制性股权那般为企业的真实股权。所以企业为了成功上市,要么在上市前选择加速行权或取消未归属期权,要么直接转为限制性股权。这一点,比如今年年初上市的智谱AI,就在去年股改之后,将公司的全部期权通过加速行权的方式,全部转为了限制性股权,并同时保留原有的归属时间及考核条件。
02:员工资管计划
作为一家硬科技企业,宇树上市前员工规模已经达到516人,所以14人的激励规模,显然不符合常规。
为此,宇树在上市前向员工开通了战略配售,即宇树科技员工1号资管计划、宇树科技员工2号资管计划,2个资管计划可参与的配售数量分别占公开发行总股数的3.35%及1.1%。
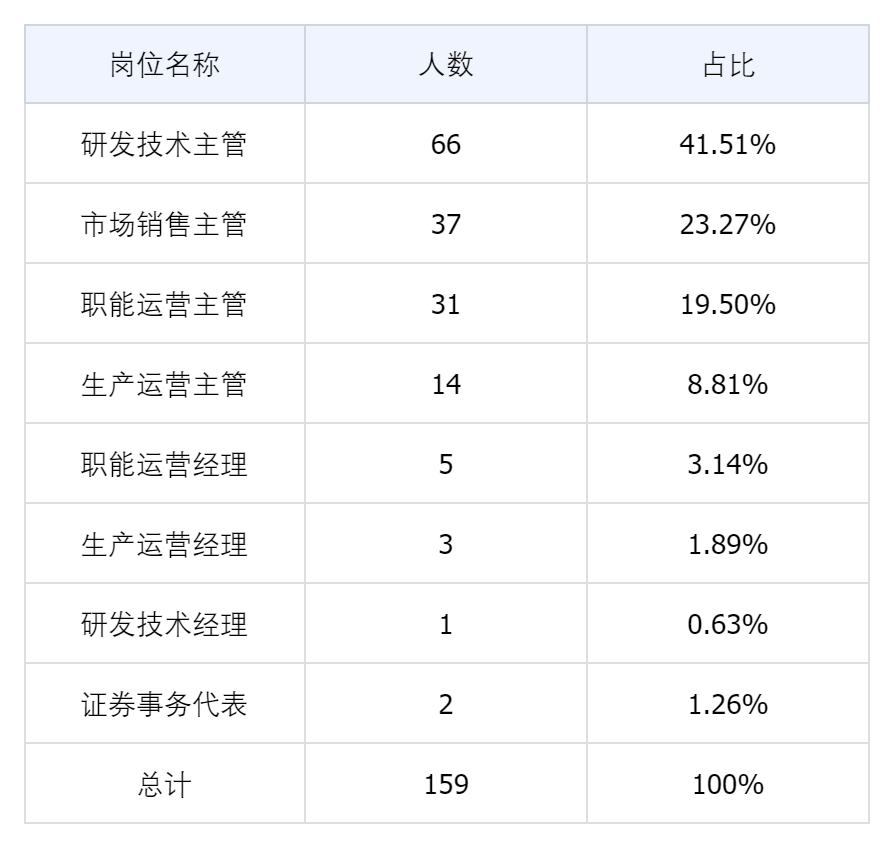
1号资管计划主要面对公司部门主管及经理,限售期12个月,主要辐射研发、职能及生产岗位,共计159人参与。其中,研发、市场及职能是本次计划的参与主力。在认购金额上,少数达到400万元,多数集中在100万元。
图示:1号资管计划数据总结
2号资管计划主要包括王兴兴、张阳光、杨知雨等创始人、研发软件总监、研发硬件总监在内的公司高管及核心员工,限售期36个月,共计12人参与,总认购金额达到6700万元。
2个资管计划,总计171人参与,覆盖率可达33.14%。
整体看,宇树科技的股权激励既符合硬科技企业实施股权激励的惯例,又具备符合自身要求的特质。
1、在控制权的把控上,上市前,王兴兴实际直接持有公司23.82%的股份,加上通过杭州天则所控制的上海宇翼员工持股平台,合计控制公司34.76%的股份。同时,为进一步提升及稳定王兴兴对宇树的控制权,公司在股改时设置了特别表决权股份。
对于科技类企业,这也是一种十分常见保证创始人控制权稳定的方式,比如年初上市的MiniMax,就是典型的AB股架构。设置完成后,王兴兴将持有A 类特别表决权股份,A 类股与B类股的表决权比例为10:1,王兴兴的表决权比例可达68.78%,上市完成后,表决权比例也不会低于65.31%。
2、在激励对象及激励范围上,宇树科技前期通过极低行权价格绑定初始及关键核心成员,后期又通过上市前的战略配售实现普惠激励,让符合要求且为宇树立下汗马功劳的激励对象都能参与企业IPO这场资本盛宴。
不仅如此,根据公司员工持股计划,王兴兴所持有的上海宇翼上层合伙份额未来也将全部用于公司员工股权激励,并计划自公司IPO满 36 个月后的两个自然年度内授予不低于 50%,也进一步说明了宇树对优秀员工的极度渴求。
3、在归属、解锁及限售期的设定上,公司一方面设置了上市后 36 个月与各期行权后满5年孰晚者为各分期解锁激励份额的服务期,同时又针对不同激励对象的类型设置了12月或36个月的资管计划限售期。这些都是企业希望能在一定程度上绑定核心高管及核心技术人员的体现。
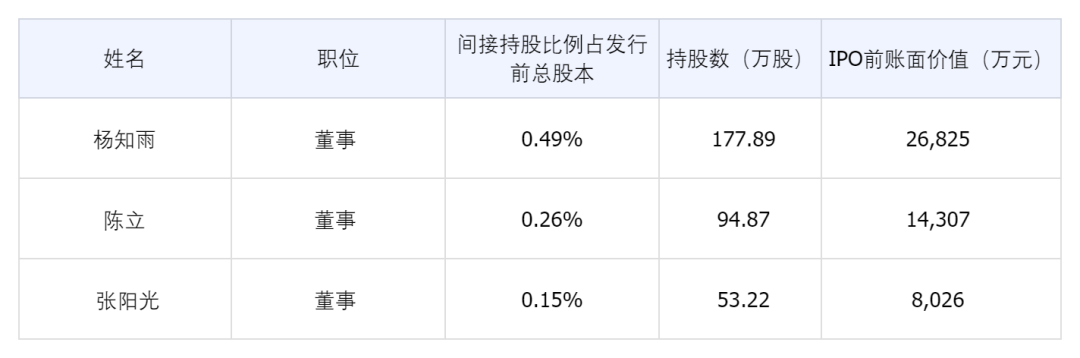
4、在行权价格的制定上,1元/注册资本的极低行权价,为激励对象留足了获益空间。如果以公司发行价为基准,激励对象的账面浮盈超过150倍;如果以当前的最新股价为基准,账面浮盈则超过600倍。
【该表格与上述第4点一起】
数据来源:宇树招股书
Part 2:科技行业实施股权激励有哪些特性?
机器人行业是典型的技术密集型行业,企业的发展依赖于技术的突破,所以掌握尖端科研技术的高端人才,往往是各家企业的必争之地。也因此,其股权激励也呈现出与制造业、消费类等传统行业截然不同的行业特性。
01:人才稀缺,重视股权激励
对于科技类企业来说,股权激励几乎就是企业揽才留人的标配。尤其企业面临的激励对象往往都是具有高学历的高认知人才,对股权激励的理解往往更为深入、透彻,所以企业在授予股权激励时,不仅需要方案科学专业,同时还需要具备充足的吸引力,才能够更好地吸引及绑定人才。
也正因为如此,科技类企业的激励范围往往更大,甚至能够达到50%甚至全员激励。
02:青睐期权,方案设计灵活
对于成长期的企业来说,因为业务仍然处于探索阶段,且员工流动往往较大,所以此时,除非是创始成员或十分核心的关键人才,否则企业多数都会选择期权作为激励工具。这里一方面可以有效降低企业的管理成本,同时,对于员工来说,当下也无需出资,不仅可以缓解出资压力,同时还可以规避企业的发展风险。
03:AB架构,保证控制权稳定
对于科技类企业来说,因为前期的科研往往需要大量烧钱,且尚未盈利,所以频繁融资必不可少。也因此,为了应对频繁融资带来的股权稀释,创始人往往需要额外考量如何稳定控制权。通常情况下,AB股架构,也就是前文提到的设置特别表决权股份就是常用方式,除此之外,签署一致行动人协议也常被采用。
04:充分让利,造富效应凸显
当人才变得抢手,企业为进一步吸引及绑定人才,授予员工的激励价值就必然水涨船高。通常情况下,企业在授予核心员工时,授予的激励价值单年可以达到其年薪的20%-40%,而如果要招揽更尖端的人才,授予比例还要更高。以CFO为例,虽然入职时间往往较晚,但因为其在企业上市时将发挥重要作用,所以授予价值单年甚至可以与年薪持平。
Part 3:股权激励,硬科技企业的核心竞争力
在当下这个时点,科技类企业若想在一众竞争者之中脱颖而出,激烈竞争在所难免。而科研的竞争,就是人才的竞争。
股权激励作为连接企业与员工的重要桥梁,不仅能够打破短期薪酬的局限,让核心人才共享企业的成长红利,还能为企业节省一部分现金流,以可控的成本凝聚创新合力,构筑竞对难以复制的人才护城河。
而实现这一切,企业就不仅需要激励方案科学合规,还需要在此基础上做到量体裁衣,既能保障企业与员工的核心权益,同时还能使企业在揽才留人时具备核心吸引力。