


股权激励递延纳税:七个条件与一个容易踩的坑
2026-11-17
拟上市公司股权激励工资薪金个税是否可以递延缴纳?这个问题绕不开目前唯一提及针对非上市公司股权激励个税递延进行约定的政策——财税〔2016〕101号文。
从M公司那笔500万增资,看财税〔2016〕101号文到底备的是什么案。
2025年11月28日,《中国税务报》B3版,姜新录研究员在一篇访谈里讲了一个案例。
M公司是一家拟上市公司。首发上市资料里披露:公司做过第六次增资,增资方是一家叫N投资的合伙企业,增资额500万元,用途为股权激励,相关事项已办理递延纳税备案。
招股书把这行字写出来,等于把合规底牌亮给了保荐人、会计师和税务机关。备案确实办下来了,回执上盖着主管税务所的红章。公司CFO把这件事归档了,员工拿到合伙份额那年,行权环节的个税也按"递延"做了账。
上市资料公开后,税务机关开展了实质性审核。结论很短:不符合递延纳税政策要求,补缴税款,加收滞纳金。
姜新录在访谈里有一句话,做股权激励的人值得留意:
"即便通过备案,也不是税务机关的最终审核意见。"
备案过了,资料披露了,看上去顺理成章。然后补税单来了。
Part 1:101号文,到底在备什么案
要把这件事说清楚,得先回到2016年9月1日。那一年财政部和国家税务总局联合发布财税〔2016〕101号文,解决一个很实际的问题:非上市公司做股权激励,员工拿到股权时,按相关税法规则要在获得股权次月15日内先按"工资薪金所得"交一道3%-45%的个税,超过约定时限没有缴纳还会面临每日万分之五的滞纳金。这并不利于激励本身:在股权尚未可变现情况下,先让员工缴税。从逻辑上判断就很不合理。
101号文开的口子是:符合条件的,经向主管税务机关备案,员工在取得股权激励时暂不纳税,递延至转让该股权时,按"财产转让所得"项目依20%税率缴纳个人所得税。两道税并成一道,整体压缩到20%。不仅员工更能接受,且整体税法压力全面降低。
文件同时列了七个条件,须同时满足:
- 属于境内居民企业的股权激励计划
- 经公司董事会、股东(大)会审议通过,计划载明激励目的、对象、标的、有效期、定价方法、行权条件与程序
- 激励标的应为境内居民企业的本公司股权
- 激励对象为董事会或股东(大)会决定的技术骨干和高级管理人员,累计不超过本公司最近6个月在职职工平均人数的30%
- 期权自授予日起持有满3年且自行权日起满1年,限制性股票自授予日起满3年且解禁后满1年,股权奖励自获得之日起满3年
- 期权自授予日至行权日不超过10年
- 实施股权奖励的公司及其标的公司,均不属于《股权奖励税收优惠政策限制性行业目录》范围
七条里,其余六条在方案设计阶段大多可以通过调整计划文本去满足;第三条是实体门槛——激励标的必须是"本公司股权",这一条靠文字调整绕不过去。
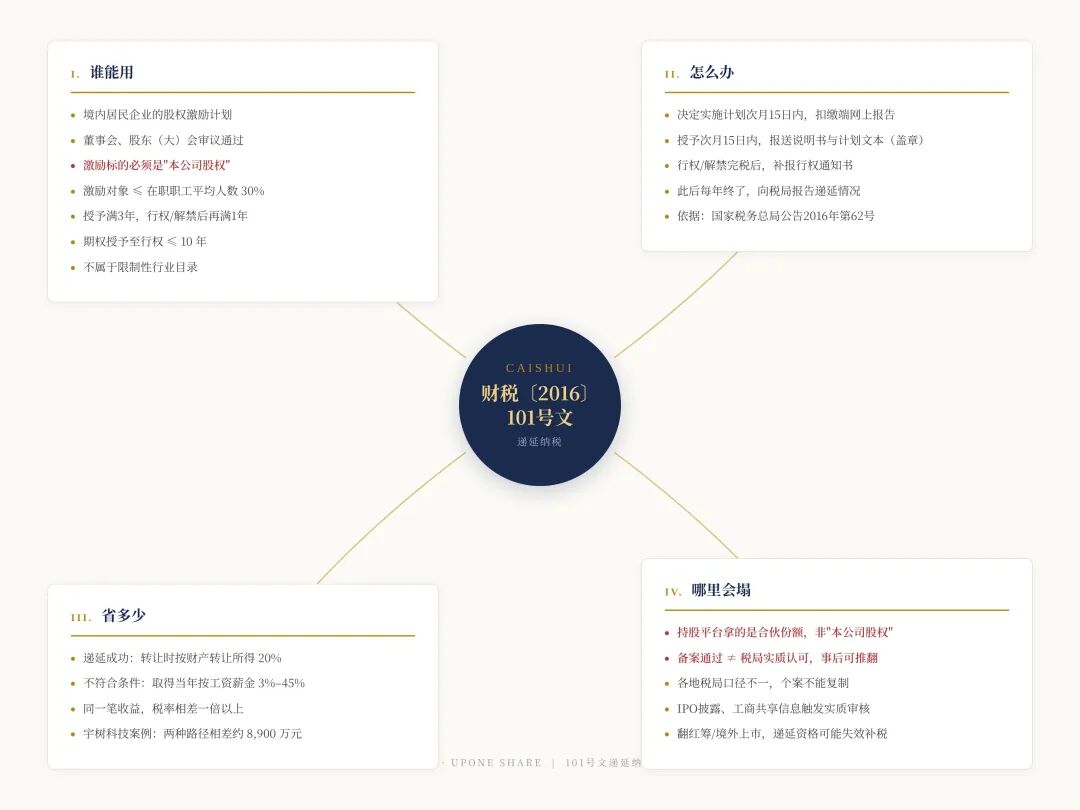
101号文递延纳税全景图
Part 2:第三条为什么过不去
"本公司股权"四个字,文义上指实施激励企业直接持有的本企业股权。员工通过一个有限合伙企业间接持股,取得的是合伙企业的财产份额。前者受《公司法》调整,后者受《合伙企业法》调整,在法律上是两类不同的财产权利、两个不同的主体。
《中国税务报》在同一篇访谈里还举了另一个例子:A公司通过C合伙企业做股权激励,员工是C的合伙人,间接持有A公司股权。税务机关的口径是——员工取得的是C合伙企业的份额,并非A公司股权,不能享受递延,应按规定立即缴纳税款。
这就形成了一个现实与条文的张力。绝大部分境内架构股权激励都会搭建员工持股平台:创始人以GP身份用极少份额控制整个平台的表决权;有限公司50人、股份公司200人的股东人数限制,一个平台就能绕开;员工离职只改合伙名册,不动公司股东名册。现实里持股平台是标配,101号文第三条却把这条路封死——这中间的落差,就是这几年股权激励税务咨询里最高频的问题。
公开信息里也能查到持股平台备案成功的案例,比如长春致远新能、浙江润阳,都是合伙平台做完递延备案后上市。但这些案例集中在个别地区、非常早期,且各地税务所的受理口径并不统一。不能作为所有公司可执行方案的必要条件。
Part 3:备案章的法律性质
M公司这个案子,值得讨论的是备案这一程序本身。
按国家税务总局2016年第62号公告,非上市公司选择递延纳税的,应于股票(权)期权行权、限制性股票解禁、股权奖励获得之次月15日内,向主管税务机关报送《非上市公司股权激励个人所得税递延纳税备案表》。北京等地税务所实操中把程序拆成三步:决定实施计划后,先在扣缴端网上提交《股权激励情况报告表》;正式授予时,把盖章的情况说明书、计划文本、协议模板交到税务所;员工行权完税后,再补报行权通知书和备案回执复印件。此后每一年终了,公司还要向税局报告递延纳税的进展。
材料交齐、回执拿到之后,很多企业就不再过问。这里有一个常见的误解需要澄清:在税务行政程序里,备案与事前审批是两回事。事前审批是税务机关先审查实体条件、准予后方可享受;备案是企业自行判断符合条件、向税务机关履行告知义务,税务机关对报送材料作形式收件。收件本身,不构成税务机关对实体条件的确认。
101号文自己写得很清楚。第五条第(一)项把备案设定为享受优惠的前置程序,并未说备案通过即永久认可;第四条第(四)项则规定,递延纳税期间公司情况发生变化、不再符合条件的,不得继续享受。更要紧的是,第五条第(三)项要求工商部门将企业股权变更信息及时与税务部门共享——暂不具备联网条件的,3个工作日内共享。招股书一公开,这些信息就全摆在台面上,税务机关启动交叉比对和实质审核,程序上完全站得住。
M公司的时间线很清楚:
搭平台 → 授份额 → 备案受理 → 上市披露 → 实质审核 → 补税 + 滞纳金
备案回执在法律上的意义,是证明企业履行了告知义务。它既不代表税务机关对"本公司股权"这一实体条件的认可,也不排除后续检查中因不符合条件而被追征。
Part 4:五个常见问题
"备案通过了,税务机关总该认可了吧?"
M公司就是反例。形式收件完成后,上市环节的实质审核照样可以推翻,补税加滞纳金。备案章在程序上完成了告知,不等于实体上获得了永久认可。
"递延延不下来,能不能先放着不交?"
不能。101号文第四条第(一)项明确:个人从任职受雇企业以低于公平市场价格取得股票(权),凡不符合递延纳税条件的,应在获得时,对实际出资额低于公平市场价的差额,按"工资、薪金所得"项目,参照财税〔2005〕35号文计算缴纳个人所得税,税率3%至45%。
"递延不递延,差得了多少?"
差一倍以上。递延成功按财产转让20%;不符合条件按工资薪金最高45%。以宇树科技公开测算为例,两种路径下的个税差额约8900万元。
"隔壁公司去年刚办下来,我照着做就行?"
各地税务所受理口径本来就不统一。同样一个合伙平台架构,有的地方受理、有的地方不受理;公开渠道能查到的成功案例,集中在个别地区和个别时点。就算隔壁真办下来了,也不代表三年后上市披露时不会被翻出来重新审。
"如果公司搭建持股平台办理不了101,如何有效控制行权个税?"
第一,选择个别合适人员(如核心高管,本身税法压力大)直接持股,尽可能办理101号文,最大程度节税;
第二,合理设置行权/授予对价,若员工出资购买价不低于获得股权时每股净资产,那么也可以规避这一道个税;
第三,如果员工确实没钱交税,可以由公司代为承担行权个税。公司在员工行权时,公司额外支付一笔 "税负补贴"。注意:公司承担的个税本身也属于员工的工资薪金所得,需要 "含税还原"—— 即公司给员工交 100 万税,员工实际要交的税不止 100 万,因为这 100 万本身也要交税。这就是所谓的 "gross-up" 问题。
Part 5:关于我们:股权激励全流程合规
把这些坑在架构阶段就避开,把101号文的条件一条一条落到纸面上——这正是北京一心向上科技有限公司(一心向上 UPONE SHARE)每天在做的事。我们专注股权激励全流程合规,服务贯穿企业从创始到上市的完整周期:
方案设计阶段。协助企业做ESOP架构设计:激励工具选择、激励对象圈定、授予价格确定、持股平台搭建、GP/LP安排,从第一天就把税务定性和101号文七个条件一并考虑。
备案办理阶段。境内非上市公司101号文递延纳税备案,从计划文本起草、备案资料准备、到行权后年度递延情况报告,全程跟进;境内外上市公司股权激励的35号文、69号文授予与行权备案一并办理。